

Vous recevez des courriers ou des appels d’une société appelée Hoist Finance, et vous ne savez pas exactement à qui vous avez affaire. Ou alors, vous cherchez à évaluer si cette entreprise est légitime avant de répondre à ses sollicitations. Dans les deux cas, les informations ci-dessous vous donnent une lecture factuelle, sans parti pris.
Qu’est-ce que Hoist Finance exactement?
Hoist Finance est une société suédoise fondée en 1994, dont le siège social est à Stockholm. Elle est cotée au Nasdaq Stockholm sous le ticker HOFI, ce qui implique une transparence financière contraignante : comptes audités, publications trimestrielles, conformité aux règles boursières européennes.
Son modèle économique repose sur le rachat de créances en défaut. Des banques, des opérateurs télécom ou des établissements de crédit cèdent leurs portefeuilles d’impayés à Hoist Finance – à des prix très inférieurs à leur valeur nominale. Selon France Inter, ces rachats s’effectuent souvent autour de 10 à 15 % de la valeur faciale de la dette. Hoist Finance récupère ensuite un maximum du capital auprès des débiteurs, ce qui constitue son profit.
Au premier trimestre 2026, la société opère dans 14 pays européens – dont la France, la Belgique, l’Italie, le Royaume-Uni, la Pologne et l’Allemagne – et emploie 1 035 personnes. Son portefeuille d’investissement atteint environ 34,4 milliards SEK.
Comment Hoist Finance opère-t-il en France?
En France, Hoist Finance intervient via une succursale enregistrée à Marcq-en-Barœul (59700), dans la métropole lilloise. Cette succursale est inscrite au RCS de Lille Métropole sous le numéro 843 407 214, avec un capital déclaré de 29 767 666,66 SEK.
Concrètement, quand votre banque a classé votre crédit en perte, elle peut revendre ce dossier à Hoist Finance. Vous n’avez pas été consulté, et c’est légal : la cession de créance est encadrée par le Code civil. Dès lors, Hoist Finance devient votre nouveau créancier, et c’est à lui que vous devez rembourser, plus à votre banque d’origine.
La société peut opérer le recouvrement en interne ou passer par des prestataires externes. Ce circuit à plusieurs intermédiaires explique en partie pourquoi certains débiteurs peinent à identifier clairement leur interlocuteur ou à obtenir des chiffres cohérents sur leur solde.
Hoist Finance est-il fiable?
Sur le plan réglementaire, la réponse est oui. Hoist Finance est une entité légalement enregistrée et soumise à des obligations de reporting rigoureuses du fait de sa cotation boursière. En février 2026, la société a officiellement obtenu le statut de Specialised Debt Restructurer (SDR) au sens du règlement européen sur les exigences de fonds propres (CRR) – une reconnaissance qui atteste d’une structuration financière solide.
Les résultats financiers récents confirment une société saine. Au T3 2025, le bénéfice avant impôts atteignait 349 millions SEK (-4 % sur un an), avec un bénéfice net en hausse de +16 % à 284 millions SEK. Pour l’exercice 2024, le ROE s’établissait à 16,8 % et un dividende de 2 SEK par action a été proposé.
Cela ne signifie pas que la société est exempte de tout reproche opérationnel. Hoist Finance a fait l’objet de sanctions ponctuelles pour manquements à ses obligations d’information envers les débiteurs. La fiabilité réglementaire d’une société et la qualité de ses pratiques terrain sont deux choses distinctes.
Avis et retours d’expérience sur Hoist Finance
Les avis sur Hoist Finance sont polarisés, et les deux camps ont des arguments concrets.
Du côté positif, plusieurs débiteurs rapportent avoir obtenu des échéanciers adaptés à leur situation, parfois sur des durées longues, avec des mensualités modestes. D’autres mentionnent avoir négocié une remise partielle sur le capital restant dû – c’est-à-dire payer moins que le total théoriquement réclamé. Certains soulignent la politesse des conseillers et la réactivité du service lors des contacts téléphoniques.
Du côté négatif, les griefs sont plus nombreux et plus durs. Beaucoup de débiteurs décrivent une pression constante par téléphone et par mail, avec des contacts répétés à intervalles rapprochés. D’autres signalent des montants flous : les frais ajoutés au capital initial sont parfois difficiles à détailler, et les explications arrivent tard ou incomplètement. L’association belge DSA, qui intervient dans l’accompagnement des personnes surendettées, qualifie directement certaines pratiques de Hoist Finance de « harcèlement par mail et par téléphone, pénalement punissable ».
Ce fossé entre les expériences positives et négatives s’explique souvent par le profil du dossier, la période à laquelle il a été traité, et l’interlocuteur interne affecté au compte.
Les pratiques de recouvrement de Hoist Finance passées au crible
Hoist Finance utilise des canaux classiques : téléphone, courrier postal et email. Le problème soulevé par les débiteurs n’est pas tant l’existence de ces contacts – un créancier a le droit de relancer – mais leur fréquence et leur caractère parfois répétitif sur de courtes périodes.
En droit français, la frontière entre relance légitime et harcèlement est précise. L’article L. 222-16 du Code de la consommation interdit les appels ou messages réitérés « destinés à porter atteinte à la tranquillité du débiteur ». Si vous recevez plusieurs appels par jour ou des messages menaçants, vous êtes dans la zone des pratiques potentiellement illégales.
Conserver une trace de chaque contact est donc utile : notez les dates, les heures et le contenu des échanges. Ces éléments constituent votre dossier en cas de réclamation ou de plainte. Répondre par écrit plutôt que par téléphone limite aussi les ambiguïtés sur ce qui a été dit ou promis.
Comment faire une réclamation auprès de Hoist Finance?
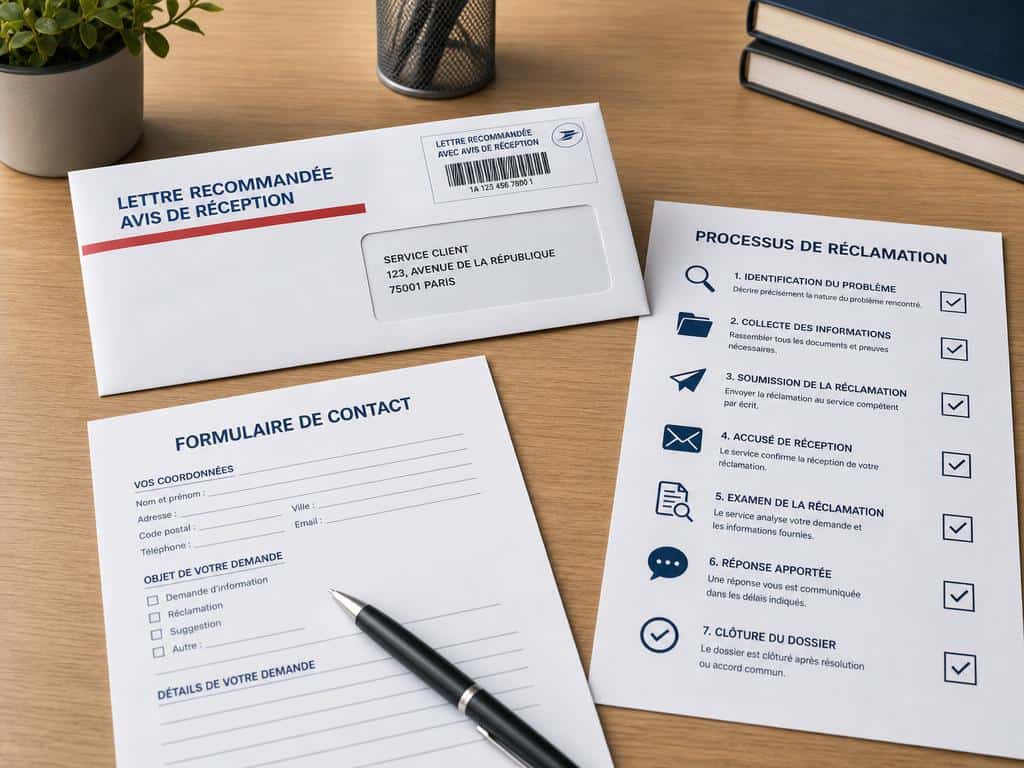
Si vous avez un litige avec Hoist Finance, commencez par la voie interne. La société dispose d’un formulaire de contact dédié sur son site hoistfinance.fr et d’une équipe réclamations. Privilégiez le courrier recommandé avec accusé de réception : il crée une date certaine et oblige à une réponse dans un délai encadré.
Si la voie interne ne donne rien, plusieurs recours externes existent :
- DGCCRF (Direction générale de la concurrence, de la consommation et de la répression des fraudes) : pour signaler des pratiques commerciales abusives ou trompeuses
- CNIL : si vous estimez que vos données personnelles ont été traitées de façon non conforme
- Associations de consommateurs agréées (UFC-Que Choisir, CLCV) : pour un accompagnement gratuit ou peu coûteux
- Avocat spécialisé en droit de la consommation : pour les litiges complexes ou les montants significatifs
Un point juridique à connaître absolument : en matière de crédit à la consommation, la forclusion est acquise au bout de deux ans à compter du premier impayé non régularisé, selon l’article L218-2 du Code de la consommation. Passé ce délai, Hoist Finance ne peut plus saisir un tribunal pour obtenir un titre exécutoire. Cela ne signifie pas que la dette disparaît, mais que les voies judiciaires lui sont fermées.
Ce que vous pouvez réellement négocier avec Hoist Finance
Hoist Finance a racheté votre dossier à une fraction de sa valeur nominale. Cela lui laisse une marge de manœuvre concrète pour accepter des arrangements que votre créancier initial n’aurait jamais envisagés.
Trois leviers de négociation sont réalistes :
- L’échéancier personnalisé : c’est le plus accessible. Proposez un montant mensuel cohérent avec vos ressources, par écrit. Hoist Finance préfère un flux régulier, même modeste, à un dossier bloqué.
- La remise partielle : si vous pouvez régler une somme en une fois (ou en quelques versements), vous pouvez proposer un solde de tout compte inférieur au total réclamé. Les taux de remise varient, mais 20 à 40 % ne sont pas rares selon la vétusté du dossier.
- Le délai de prescription : si votre premier impayé remonte à plus de deux ans sans action judiciaire, mentionnez-le dans la négociation. Cela rééquilibre le rapport de force.
Sur la posture à adopter : restez factuel et écrit. Évitez les appels téléphoniques non tracés. Toute proposition acceptée doit être confirmée par courrier avant tout paiement. Une promesse verbale ne vaut rien si l’interlocuteur change ou si le dossier est transféré.
Hoist Finance est une société structurée, cotée, soumise à des règles. Ce n’est pas une officine opaque. Mais savoir exactement où vous en êtes juridiquement – et le faire savoir à votre interlocuteur – change la nature du dialogue.