
Recevoir dix appels en une journée pour une dette que vous contestez ou qui remonte à plusieurs années – ce n’est pas du recouvrement, c’est de la pression organisée. La SAS Huissiers Réunis concentre depuis plusieurs années un volume de plaintes qui dépasse largement la moyenne du secteur. Voici ce que vous devez savoir, et surtout ce que vous pouvez faire.
Qui est la SAS Huissiers Réunis ?
La société a été fondée le 5 avril 2018 et immatriculée sous le SIREN 838 915 320. Son siège social est fixé au Bâtiment B1, 12 allée Irène Joliot-Curie, 69800 Saint-Priest. Elle opère via 9 établissements, dont 8 en activité, ce qui lui donne une présence géographique nationale.
Les chiffres 2023 donnent une idée de son poids : 15 millions d’euros de chiffre d’affaires, un effectif estimé entre 100 et 199 salariés, et un capital social de 173 770 €. Ce n’est donc pas une petite structure, mais une société de recouvrement de taille intermédiaire.
Un changement de forme juridique a été acté fin 2023 : par décision du 22 décembre 2023, la SAS est devenue une SELARL avec effet au 17 mars 2024. Ce type de transformation est fréquent dans le secteur pour mieux encadrer l’exercice libéral des commissaires de justice.
Pourquoi autant de personnes parlent-elles de harcèlement?
Le volume et la régularité des plaintes ne laissent pas beaucoup de place à l’interprétation. Sur l’ensemble des avis collectés, les témoignages convergent sur un même mécanisme : une fréquence d’appels qui dépasse ce que tout professionnel peut considérer comme raisonnable. Certaines personnes signalent jusqu’à dix appels dans une seule journée, depuis des numéros différents ou masqués.
Ce n’est pas un phénomène isolé à cette société. Selon une enquête menée par la DGCCRF en 2022, sur 161 professionnels du recouvrement contrôlés, 66 ont été relevés en anomalie – soit un taux de 41 %. Le secteur est structurellement sous pression pour maximiser les encaissements, ce qui génère des dérives.
La pression psychologique exercée sur les débiteurs prend plusieurs formes : ton comminatoire, menaces floues sur des poursuites judiciaires imminentes, ou encore suggestions que la dette va gonfler si elle n’est pas réglée immédiatement. Ces pratiques ne sont pas anodines sur le plan légal.
Avis et témoignages : ce que disent les victimes
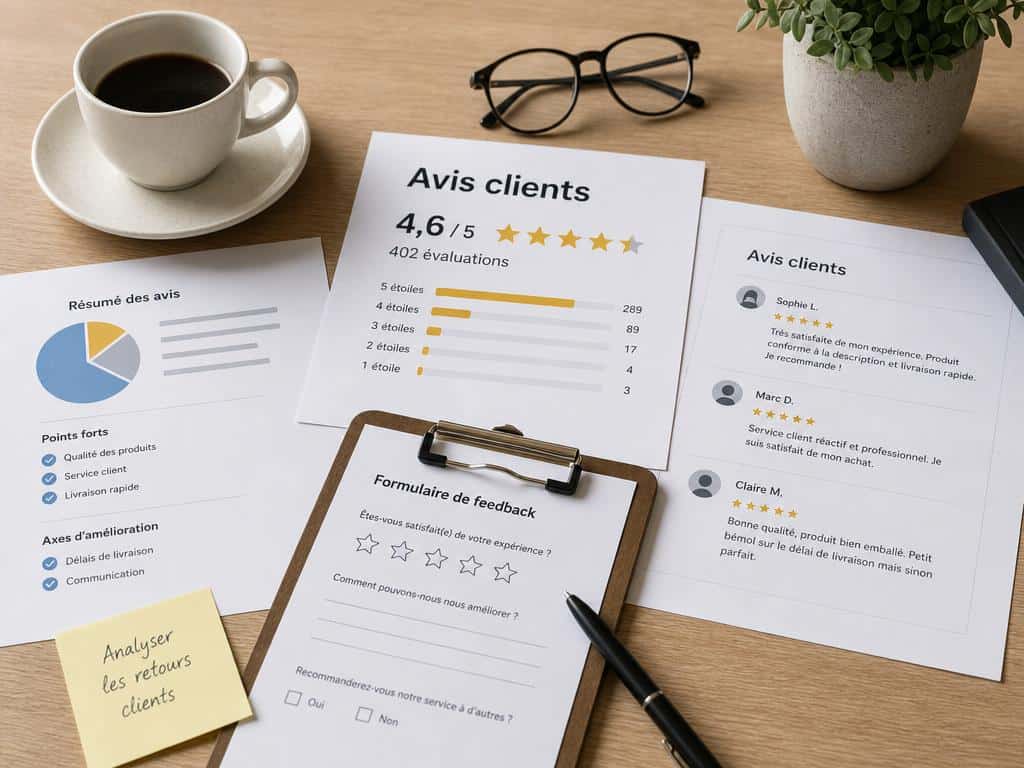
Les 402 avis collectés sur différentes plateformes dressent un tableau cohérent. Sur Trustpilot, 35 clients ont pris le temps de déposer un retour – ce qui, dans un contexte de recouvrement où les débiteurs sont rarement enclins à s’exprimer publiquement, témoigne d’une frustration forte.
Les motifs de plainte reviennent systématiquement. Voici ceux qui apparaissent le plus fréquemment :
- Appels répétés sur une même journée, parfois depuis des numéros différents
- Relances concernant des dettes contestées ou prescrites
- Ton perçu comme menaçant ou intimidant lors des appels
- Absence de réponse satisfaisante lorsqu’un remboursement ou un accord est proposé
- Difficultés à obtenir des preuves écrites de la créance réclamée
Plusieurs personnes signalent aussi avoir reçu des appels pour des dettes qui ne leur appartenaient pas – erreur d’identité ou dossier mal qualifié en amont. Ce type d’erreur, quand elle s’accompagne d’une pression téléphonique soutenue, aggrave considérablement la situation vécue.
Votre dette est-elle encore valable légalement?
Avant de payer quoi que ce soit, vérifiez la date du premier impayé. Pour un crédit à la consommation, le délai de prescription est de 2 ans à compter du premier incident de paiement non régularisé. Passé ce délai, la dette est prescrite et ne peut plus être judiciairement réclamée.
Un arrêt de la Cour d’appel de Paris du 2 mai 2024 a précisé ce point : même une créance issue d’un crédit à la consommation, constatée par injonction de payer, reste soumise à ce délai de 2 ans. C’est une décision qui renforce la protection des débiteurs face aux tentatives de recouvrement tardives.
Attention cependant à un piège que beaucoup ignorent : le juge ne soulève jamais la prescription d’office. Si vous ne l’invoquez pas vous-même, le tribunal peut tout à fait vous condamner à payer une dette pourtant prescrite. C’est à vous d’agir.
Ce que la loi interdit réellement aux sociétés de recouvrement
Le cadre pénal et civil qui s’applique aux pratiques de recouvrement est plus contraignant que beaucoup de débiteurs ne le croient. Plusieurs textes protègent directement les personnes harcelées.
- Article 222-16 du Code pénal : punit les appels téléphoniques malveillants répétés – jusqu’à 1 an d’emprisonnement et 15 000 € d’amende.
- Article 222-33-2-2 du Code pénal : vise le harcèlement moral caractérisé par des contacts répétés qui dégradent les conditions de vie et altèrent la santé psychologique de la victime.
- Article L111-8 du Code des procédures civiles d’exécution : les frais de recouvrement amiable sont à la charge exclusive du créancier – jamais du débiteur.
- Pratiques commerciales agressives : sanctionnées par jusqu’à 2 ans d’emprisonnement et 300 000 € d’amende.
- Menaces à caractère d’extorsion : passibles de 7 ans d’emprisonnement et 100 000 € d’amende.
Ces textes ne sont pas théoriques. Ils ont été appliqués à des sociétés de recouvrement condamnées après enquête de la DGCCRF ou plainte pénale déposée par les victimes. La loi offre des outils concrets – encore faut-il s’en saisir.
Harcèlement de la SAS Huissiers Réunis : que faire concrètement?
Si vous êtes actuellement visé par des relances répétées, voici le plan d’action à suivre dans l’ordre :
- Vérifiez l’identité de votre interlocuteur : tous les commissaires de justice officiels sont inscrits sur l’annuaire public de la Chambre nationale des commissaires de justice, accessible sur le site commissaires-justice.fr. Une société de recouvrement n’est pas un commissaire de justice assermenté.
- Conservez toutes les preuves : relevés d’appels, captures d’écran, courriers reçus, dates et heures précises. Ces éléments seront nécessaires en cas de dépôt de plainte.
- Demandez par écrit la preuve de la créance : vous avez le droit d’exiger un document justifiant l’existence et le montant de la dette réclamée. Sans réponse écrite, ne payez rien.
- Contestez la dette si elle vous semble prescrite ou erronée : envoyez un courrier recommandé avec accusé de réception en invoquant explicitement la prescription ou l’absence de fondement.
- Déposez plainte au commissariat ou à la gendarmerie en vous appuyant sur l’article 222-16 du Code pénal si les appels sont répétés et manifestement abusifs.
- Saisissez la DGCCRF via SignalConso pour signaler les pratiques agressives – ces signalements alimentent les enquêtes sectorielles.
- Sollicitez un médiateur : la médiation de la consommation peut intervenir dans certains litiges avec des sociétés de recouvrement agissant pour le compte de créanciers professionnels.
Les erreurs à éviter face à une relance de recouvrement
La première erreur – et la plus coûteuse – consiste à payer sans vérifier si la dette est prescrite. Ce paiement, même partiel, interrompt la prescription et remet le compteur à zéro. Vous pouvez ainsi relancer involontairement un dossier qui n’avait plus aucune valeur légale.
Ignorer les courriers officiels est tout aussi dangereux. Un courrier d’un commissaire de justice officiel peut contenir une convocation ou une décision de justice. Ne pas y répondre dans les délais peut entraîner une condamnation par défaut.
Beaucoup de personnes confondent aussi une société de recouvrement avec un commissaire de justice assermenté. Ces deux entités n’ont pas les mêmes pouvoirs. Seul un commissaire de justice peut procéder à une saisie – une société de recouvrement, elle, ne peut que demander.
Enfin, certaines personnes régularisent une dette par un virement partiel « pour montrer leur bonne foi », sans mesurer que ce geste suffit légalement à interrompre la prescription. Avant tout paiement, même symbolique, vérifiez la date du premier impayé et consultez si nécessaire une association de défense des consommateurs.
Face à une pression téléphonique organisée, la meilleure réponse n’est pas le silence ni la panique – c’est la documentation méthodique et la connaissance précise de vos droits. Une plainte bien étayée pèse beaucoup plus lourd qu’une dette contestée à l’oral.