

PayDeal-DE, un libellé bancaire qui sème la confusion
Vous consultez votre relevé de compte et vous tombez sur « PAYDEAL-DE » – un libellé que vous ne reconnaissez pas immédiatement. Ce n’est pas forcément le nom du site où vous avez effectué votre achat. C’est un descripteur de paiement technique, c’est-à-dire l’étiquette que le système bancaire affiche au moment du traitement de la transaction.
Ce décalage entre le nom du commerçant et ce qui s’affiche sur votre relevé est structurel. Quand un marchand intègre une passerelle de paiement, il peut configurer un descripteur personnalisé – ou laisser le prestataire technique utiliser son propre nom par défaut. Dans ce second cas, c’est le nom du processeur de paiement qui remonte, pas celui de la boutique.
Le résultat : vous avez acheté un produit sur un site X, et votre relevé affiche « PAYDEAL-DE ». La transaction est réelle, le montant est correct, mais le libellé crée une confusion qui pousse de nombreux consommateurs à suspecter une fraude – à tort, souvent.
PayDeal : à quoi correspond cette entreprise?
PayDeal est un détaillant en ligne fondé en 2019, dont les bureaux sont répartis entre Frankfurt Am Main et le Royaume-Uni. Son modèle est celui d’un e-commerce généraliste : vêtements homme, femme et enfant, chaussures, sacs, montres, accessoires, électronique et papeterie, avec des options de livraison rapide pour les clients internationaux.
Le positionnement de PayDeal se situe face à des plateformes comme eBay, Etsy ou Groupon – soit 232 concurrents actifs recensés sur son segment. L’entreprise n’a levé aucun financement externe à ce jour, ce qui en fait une structure indépendante opérant sur fonds propres.
Son support client fonctionne par e-mail. Ce canal unique peut expliquer une partie des frustrations exprimées en ligne par des acheteurs qui peinent à obtenir une réponse rapide après un achat.
AWX PayDeal, c’est quoi exactement?
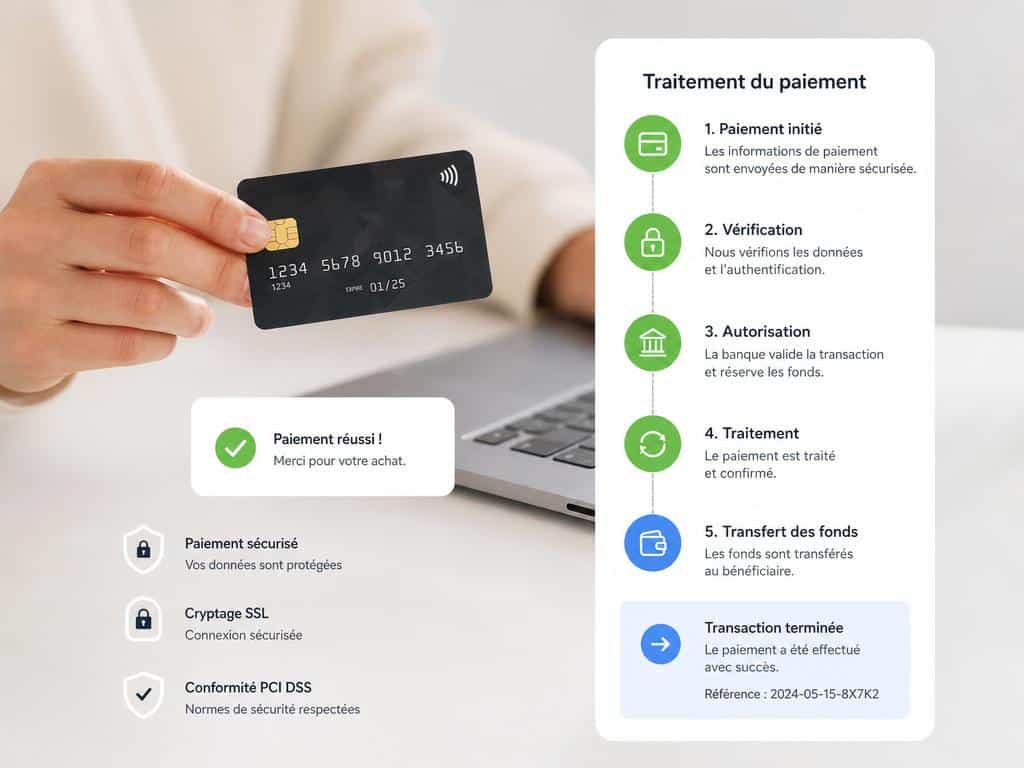
Quand votre relevé affiche « AWX PayDeal », le préfixe « AWX » désigne la société qui édite ou commercialise la solution de paiement, tandis que « PayDeal » renvoie au service ou au marchand associé. AWX joue le rôle d’agrégateur : il réceptionne le paiement par carte, le sécurise, puis reverse les fonds au commerçant final.
Ce modèle est identique à celui de Stripe, Mollie ou PayPal pour les marchands. Le commerçant intègre la passerelle AWX dans son tunnel de commande, et c’est le nom AWX – et non celui de la boutique – qui s’affiche côté client sur le relevé bancaire.
Ce mécanisme est courant et tout à fait légal. Il explique pourquoi des libellés comme Air Medias sur un relevé bancaire ou AWX PayDeal peuvent sembler opaques alors qu’ils correspondent à des transactions tout à fait ordinaires. Le problème vient du manque de personnalisation du descripteur, pas de la transaction elle-même.
Avis et retours sur PayDeal Frankfurt : fiable ou non?
Selon ScamAdviser, paydeal.com est considéré comme légitime et ne présente pas les caractéristiques typiques d’un site frauduleux. Ce signal est utile, même s’il ne suffit pas à garantir une expérience client satisfaisante.
La mention « Frankfurt » sur certains relevés ne signifie pas que votre achat a eu lieu dans cette ville. Elle indique simplement le bureau d’enregistrement de la transaction, c’est-à-dire l’adresse légale sous laquelle PayDeal opère en Europe. C’est une information comptable, pas géographique.
Les retours d’utilisateurs qui recherchent « PayDeal Frankfurt avis » montrent un profil assez classique pour un e-commerce généraliste : des délais de livraison parfois longs, des difficultés à joindre le support par e-mail, et une surprise face au libellé bancaire. Ces griefs pointent vers une expérience client perfectible, pas vers une arnaque organisée.
Ce type de questionnement post-achat ressemble à ce qu’on observe avec d’autres libellés bancaires peu explicites, comme Total MKT FR sur un relevé, où la confusion vient du descripteur, pas de la nature de la transaction.
Voir AWX PayDeal sur son compte signifie-t-il une arnaque?
La réponse courte : non, pas automatiquement. La présence du libellé AWX PayDeal sur votre relevé signifie qu’une transaction a été traitée via cette passerelle. Cela peut correspondre à un achat que vous avez fait et temporairement oublié.
Voici les signaux qui permettent de distinguer une transaction légitime d’un prélèvement non autorisé :
- Le montant correspond à un achat récent (vérifiez vos e-mails de confirmation de commande)
- La date du débit coïncide avec une session d’achat en ligne
- Vous reconnaissez le montant exact – les fraudes impliquent souvent des sommes rondes ou inhabituelles
- Un e-mail de confirmation PayDeal existe dans votre boîte de réception
- Le prélèvement est unique, sans répétition mensuelle (ce qui indiquerait un abonnement non souhaité)
Si aucun de ces éléments ne correspond, la prudence s’impose. Un prélèvement récurrent non reconnu, notamment, doit déclencher une action immédiate.
Comment contester un paiement PayDeal-DE non reconnu?
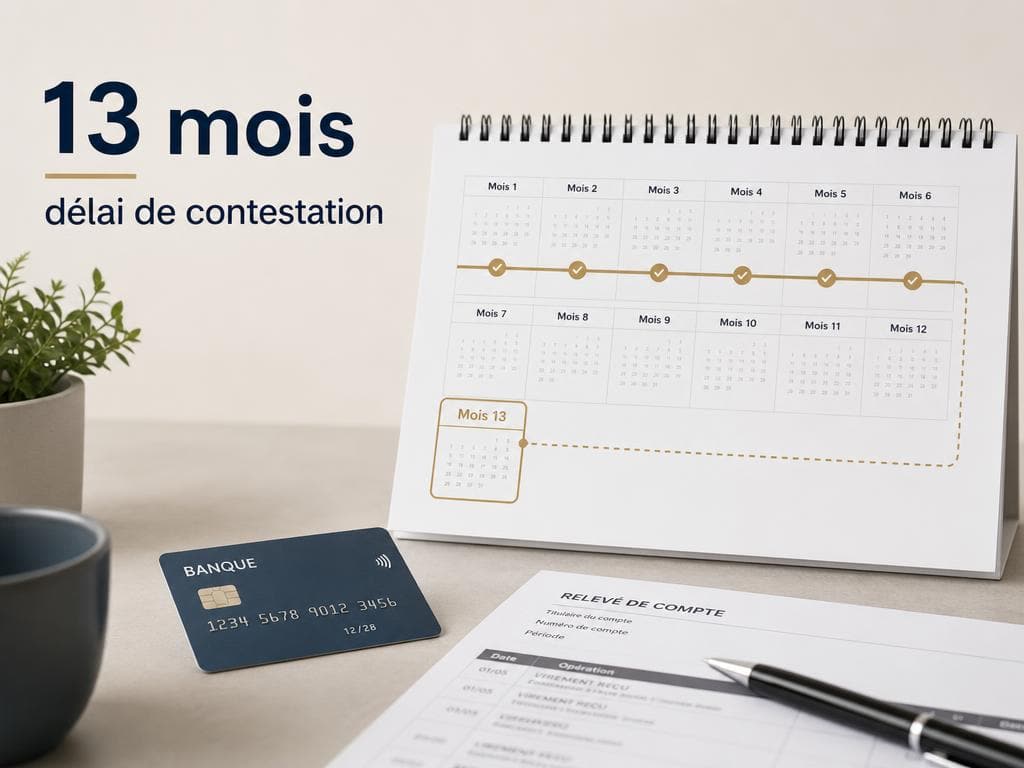
Vous disposez d’un délai légal de 13 mois à compter de la date de débit pour contester un paiement par carte au sein de l’Espace économique européen. Ce délai est fixé par la directive européenne sur les services de paiement (DSP2). Passé ce délai, votre banque n’est plus tenue d’instruire la contestation.
Voici la procédure à suivre étape par étape :
- Étape 1 – Vérification préalable : contrôlez vos e-mails, votre historique de commandes, et demandez à vos proches s’ils ont utilisé votre carte.
- Étape 2 – Contact du commerçant : écrivez au support PayDeal avec le montant, la date et le numéro de transaction. Conservez une trace écrite de cet échange.
- Étape 3 – Signalement à votre banque : si le commerçant ne répond pas ou confirme ne pas reconnaître la transaction, déposez une demande de chargeback auprès de votre banque.
- Étape 4 – Blocage de la carte : si vous suspectez une utilisation frauduleuse de vos coordonnées bancaires, faites opposition sans attendre. Une nouvelle carte sera émise sous 48 à 72 heures.
- Étape 5 – Dépôt de plainte : en cas de fraude avérée, un dépôt de plainte auprès de la police ou de la gendarmerie renforce votre dossier chargeback.
Le chargeback, procédure de rétrofacturation, est un droit du porteur de carte. Votre banque instruit la demande auprès du réseau Visa ou Mastercard, qui peut contraindre le commerçant à rembourser. La procédure prend généralement entre 15 et 45 jours.
PayDeal-DE reste difficile à identifier sans connaître le descripteur de paiement
Le problème de fond, c’est structurel. Les réseaux de paiement permettent aux marchands de choisir librement leur descripteur – ou de ne pas en configurer un du tout. Quand aucun descripteur personnalisé n’est défini, le nom du processeur technique s’affiche à la place. Le consommateur se retrouve face à un libellé qu’il ne reconnaît pas, pour un achat qu’il a pourtant bien réalisé.
Les commerçants qui vendent à l’international, comme PayDeal, ont tout intérêt à configurer un descripteur clair et reconnaissable – le nom de leur boutique, idéalement accompagné d’un numéro de commande. C’est une décision purement technique, mais elle réduit considérablement le taux de litiges et les demandes de chargeback inutiles.
Pour vous, en pratique : avant de contester, prenez 60 secondes pour chercher « PayDeal » dans votre boîte e-mail. Cette recherche simple résout la majorité des cas de confusion. Ce que vous voyez sur votre relevé ne dit pas toujours d’où vient l’argent – mais votre boîte de réception, elle, ne ment pas.