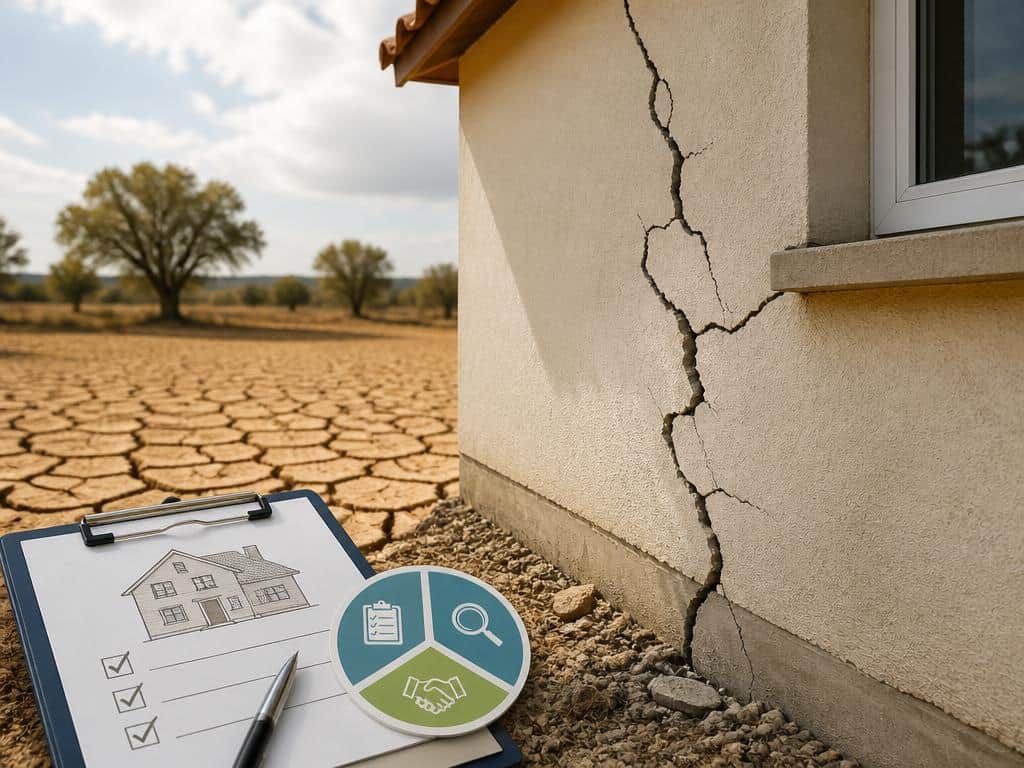
Si votre commune figure à l’annexe I de l’arrêté du 11 septembre 2026, publié au Journal officiel du 22 septembre 2026, vous devez déclarer le sinistre à votre assureur au plus tard le 22 octobre 2026. Le délai est de 30 jours et court depuis la publication de l’arrêté, pas depuis l’apparition des fissures. Si la commune figure à l’annexe II, elle est refusée : l’arrêté n’ouvre pas la garantie, et le parcours est différent (voir plus bas). Une fois la déclaration faite, l’assureur est lui-même tenu par des délais légaux : information sous 1 mois, provision dans les 2 mois suivant l’état estimatif, indemnisation dans un délai de 3 mois.
D’abord, vérifier si votre commune est reconnue et pour quelle période
Tout le reste dépend de cette consultation. L’arrêté (NOR INTE2623922A) est le texte n°1 du Journal officiel n°0221 du 22 septembre 2026. Il contient deux annexes :
- l’annexe I liste les communes reconnues : 180 lignes pour 177 communes, dans 56 départements ;
- l’annexe II liste les communes refusées : 228 lignes pour 224 communes, dans 63 départements.
Pour vérifier :
- Ouvrez l’arrêté sur le site du Journal officiel et cherchez le nom de votre commune et son département. Une commune peut apparaître sur plusieurs lignes, d’où l’écart entre lignes et communes.
- Notez dans quelle annexe elle figure.
- Si elle est à l’annexe I, relevez le phénomène et la période indiqués. Pour la sécheresse, toutes les reconnaissances portent sur la période du 1er janvier au 31 décembre 2025.
- Comparez cette période à celle où vos fissures sont apparues. Des dommages liés à une autre période, ou à un autre phénomène, ne sont pas couverts par la reconnaissance de cet arrêté et relèvent d’un autre arrêté, s’il existe.
Le contrôle est correct quand vous pouvez citer l’annexe, la ligne de votre commune et la période reconnue. Pour la seule sécheresse 2025, le tri est sévère : 75 communes reconnues dans 17 départements, contre 172 rejetées. Être dans le second cas n’a donc rien d’exceptionnel.
Déclarer le sinistre avant le 22 octobre 2026
Le compte à rebours a déjà commencé. Depuis la loi n°2021-1837 du 28 décembre 2021, le délai de déclaration est de 30 jours (contre 10 auparavant) pour les arrêtés publiés à compter du 1er janvier 2023. Le calcul est simple : publication le 22 septembre 2026 + 30 jours = 22 octobre 2026. Passé cette date, votre droit à indemnisation est menacé.
Ne visez pas la dernière semaine. Prévenez votre assureur dès que vous avez confirmé que votre commune est à l’annexe I, de préférence par un écrit dont vous gardez la trace (lettre recommandée ou courriel conservé), en indiquant l’adresse du bien, la nature des dommages et la référence de l’arrêté. Joignez des photos datées des fissures si vous en avez ; elles serviront ensuite à l’expert. Inutile d’attendre d’avoir un chiffrage de travaux : la déclaration lance la procédure, le montant vient après.
Le contrat d’habitation vaut aussi comme point de contrôle. Pour les règles générales qui encadrent ce type de contrat, notamment dans des situations de logement particulières, vous pouvez vous reporter à ce que la loi impose pour l’assurance habitation en résidence senior.
Ce que l’assureur doit faire ensuite, et dans quels délais
Après votre déclaration, la suite se déroule dans cet ordre :
- Sous 1 mois : l’assureur vous informe des modalités de mise en jeu des garanties (article L.125-2 du Code des assurances). Sans nouvelle au bout d’un mois, relancez par écrit.
- Expertise et état estimatif : l’assureur fait évaluer les dommages, puis un état estimatif est établi.
- Dans les 2 mois suivant la remise de l’état estimatif : une provision doit vous être versée.
- Dans un délai de 3 mois : l’indemnisation complète doit intervenir. Le point de départ exact de ce délai n’est pas détaillé dans les sources dont nous disposons ; demandez à l’assureur de vous le préciser par écrit et notez les dates de chaque envoi et de chaque réception.
Pour vérifier que votre dossier avance, tenez un petit calendrier : date de déclaration, date de réception de la réponse de l’assureur, date de remise de l’état estimatif. Un retard par rapport aux délais ci-dessus justifie une relance écrite, puis une réclamation formelle.
La franchise spécifique à la sécheresse
Sur le montant perçu, une part reste à votre charge. La franchise CAT-NAT habitation est de 380 € par événement pour les autres risques, mais elle est portée à 1 520 € pour les dommages liés à la sécheresse-réhydratation des sols. Prenons un exemple hypothétique : si l’expertise chiffre vos dommages à 10 000 €, la franchise de 1 520 € s’applique d’abord, soit 10 000 € – 1 520 € = 8 480 € d’indemnisation, hors autres stipulations de votre contrat. À titre de repère, le coût moyen d’un sinistre sécheresse atteint 16 500 € par maison individuelle, le plus élevé de toutes les garanties dommages aux biens (Géorisques, 2026) : la franchise pèse moins sur un gros sinistre que sur un petit.
Si votre commune figure à l’annexe II
L’arrêté n’ouvre alors pas l’indemnisation CAT-NAT pour votre commune. C’est le cas de 172 communes pour la sécheresse 2025, face à 75 reconnues : vous n’êtes pas isolé, mais l’enjeu financier est réel, avec un coût moyen de 16 500 € par maison.
Ce que vous pouvez faire sans rien promettre :
- Signaler tout de même vos dommages à votre assureur et à votre mairie, par écrit, pour que votre cas soit documenté. La mairie est l’interlocuteur qui porte la demande de reconnaissance de la commune.
- Vérifier la période de vos fissures : si elles sont liées à une autre période que 2025, elles relèvent d’un autre arrêté, qui peut avoir un sort différent.
- Contester le refus : la voie de contestation du classement de la commune passe par la commune, qui dispose pour déposer sa demande de reconnaissance de 24 mois après le début de l’événement (article L.125-1 du Code des assurances). Un nouveau dossier ou une contestation n’a aucune garantie d’aboutir.
Conservez photos, devis et échanges : tout dossier de contestation, y compris contre l’assureur, repose sur des preuves datées. Pour les recours amiables ou judiciaires face à un interlocuteur qui ne répond pas, les mécanismes décrits dans notre analyse des recours possibles face à un harcèlement de recouvrement illustrent la logique d’une montée en pression graduée, même si le terrain diffère.
En cas de désaccord sur l’expertise ou l’indemnisation
Si l’assureur propose un montant que vous jugez insuffisant, ou si vous contestez les conclusions de l’expert, ne signez pas d’acceptation sans avoir comparé le rapport à vos propres relevés et devis. Demandez par écrit communication du rapport d’expertise et motivez votre désaccord point par point : postes de travaux omis, surface sous-évaluée, mauvaise application de la franchise. Une contre-expertise par un professionnel de votre choix peut appuyer votre position.
Gardez en tête le délai pour agir : les actions dérivant d’un contrat d’assurance se prescrivent par 2 ans. Le point de départ de ce délai n’est pas détaillé ici ; faites-le confirmer par un juriste, une association de consommateurs ou le service de médiation de votre assureur avant de laisser un désaccord en suspens. Dans la même logique de vigilance contractuelle, notre article sur les assurances souscrites sans consentement montre comment documenter un litige avec un assureur.
Aujourd’hui, ouvrez l’arrêté du 22 septembre 2026, repérez votre commune dans l’annexe I ou II, puis, si elle est reconnue, envoyez votre déclaration à l’assureur avant le 22 octobre 2026 ; si elle est refusée, constituez dès maintenant votre dossier de preuves et rapprochez-vous de votre mairie.