
Vous ouvrez votre relevé bancaire et vous tombez sur la ligne « PF PRLVT CB PARIS 9 » – un libellé technique qui ne dit rien d’immédiat. Ce type d’entrée passe souvent inaperçu quand le montant est faible, mais il suffit d’un débit que vous ne reconnaissez pas pour que l’inquiétude s’installe. Voici ce que ce libellé signifie précisément, pourquoi il apparaît, et ce que vous pouvez faire.
Ce que cachent les trois lettres PF sur un relevé bancaire
PF désigne BNP Paribas Personal Finance, la filiale de crédit à la consommation du groupe BNP Paribas, mieux connue du grand public sous la marque Cetelem. Son siège social est domicilié au 1 boulevard Haussmann, dans le 9e arrondissement de Paris – ce qui explique la mention « Paris 9 » en fin de libellé.
Sur le plan légal, voici les données qui permettent d’identifier formellement cet organisme :
- Dénomination : BNP Paribas Personal Finance, Société Anonyme
- Capital social : 634 574 115 euros
- SIREN : 542 097 902
- Adresse : 1 boulevard Haussmann, 75009 Paris
- Effectif en 2026 : entre 2 000 et 4 999 salariés
L’entité gère environ 80 milliards d’euros d’encours de crédit en Europe, selon les données 2024. Cetelem a été fondée en 1953 par Jacques de Fouchier, avant de fusionner en 2007 avec UCB pour former BNP Paribas Personal Finance dans sa configuration actuelle. Quand « PF » s’affiche sur votre relevé, vous avez donc affaire à l’un des plus grands organismes de financement à la consommation du continent.
PRLVT CB : en quoi ce prélèvement diffère d’un virement ou d’un prélèvement SEPA classique?
« PRLVT CB » signifie prélèvement par carte bancaire. La distinction avec un prélèvement SEPA traditionnel est technique mais importante pour comprendre vos recours.
Dans un prélèvement SEPA classique, vous signez un mandat qui autorise explicitement un créancier à débiter votre compte. Ce mandat est référencé, traçable, et vous pouvez le révoquer auprès de votre banque. Dans le cas d’un prélèvement par carte bancaire, vous avez donné votre accord au moment d’un achat ou d’une inscription à un service – souvent en cochant une case ou en validant un paiement récurrent. Il n’y a pas de mandat SEPA signé à proprement parler.
L’identifiant SEPA FR17ZZZ100293 est attribué à BNP Paribas Personal Finance / Cetelem. Si vous voyez cette référence dans le détail de l’opération dans votre application bancaire, vous confirmez que l’émetteur est bien cet organisme. Ce code peut apparaître dans les métadonnées de la transaction, pas toujours visible au premier écran.
Trois scénarios courants qui expliquent ce débit
La majorité des débits « PF PRLVT CB Paris 9 » s’explique par l’un de ces trois cas de figure :
Premier scénario : un paiement fractionné. Vous avez acheté un électroménager ou un meuble en 3 ou 4 fois sans frais chez un partenaire de Cetelem – Conforama en est un exemple typique. Chaque mensualité remonte sur votre relevé avec ce libellé technique, qui ne mentionne pas le nom du magasin mais celui de l’organisme financeur. Si vous avez acheté un réfrigérateur 600 euros en 3 fois, attendez-vous à voir trois débits de 200 euros étiquetés ainsi.
Deuxième scénario : un abonnement ou une option payante. Une carte bancaire enregistrée lors d’un essai gratuit peut déclencher des prélèvements récurrents dès la fin de la période d’essai. Ces montants sont souvent modestes – entre 4 et 15 euros par mois – ce qui leur permet de passer sous le radar pendant plusieurs semaines.
Troisième scénario : un crédit à la consommation ou une assurance Cetelem. Les remboursements mensuels d’un crédit renouvelable ou les cotisations d’une assurance adossée à un produit Cetelem apparaissent exactement sous ce format. Si vous avez souscrit un crédit Cetelem pour financer un voyage ou des travaux, chaque échéance porte ce libellé.
Comment retrouver l’origine exacte d’un paiement CB?
La démarche la plus rapide commence dans votre application bancaire. Appuyez sur la transaction concernée pour afficher le libellé complet – certaines banques affichent une référence marchand ou un numéro de contrat que le résumé de relevé ne montre pas.
Ensuite, rapprochez la date du débit d’un achat récent. Si le prélèvement tombe le 15 du mois et que vous avez effectué un achat fractionné le 15 du mois précédent, la corrélation est forte. Consultez vos mails de confirmation d’achat sur cette période.
Si le libellé reste insuffisant, appelez votre banque et demandez la référence exacte du marchand associée à la transaction. Votre banque peut interroger le réseau CB pour obtenir cette information. Vous pouvez aussi contacter directement BNP Paribas Personal Finance en communiquant l’identifiant SEPA FR17ZZZ100293 et la date du débit – leur service client peut remonter à l’origine du prélèvement en quelques minutes.
CCS Paris 9 : un libellé proche qui prête souvent à confusion
« CCS PARIS 9 » est un libellé différent qui revient régulièrement sur les forums et dans les questions bancaires des particuliers. Il ne renvoie pas à BNP Paribas Personal Finance.
CCS désigne des prestataires de traitement de paiements ou des entités de recouvrement domiciliées dans le 9e arrondissement, sans lien direct avec Cetelem. La proximité géographique de plusieurs acteurs financiers dans cet arrondissement – l’un des quartiers historiques de la banque parisienne – génère naturellement cette confusion sur les relevés.
Sur le plan pratique : si vous voyez « CCS PARIS 9 », vérifiez si le montant correspond à une facture en attente ou à un abonnement, mais ne présumez pas qu’il s’agit de Cetelem. Les démarches de contact et de contestation diffèrent selon l’émetteur réel. Pour « PF PRLVT CB PARIS 9 », l’émetteur est identifié avec certitude : c’est BNP Paribas Personal Finance.
Comment bloquer un prélèvement par CB quand il n’est pas reconnu?
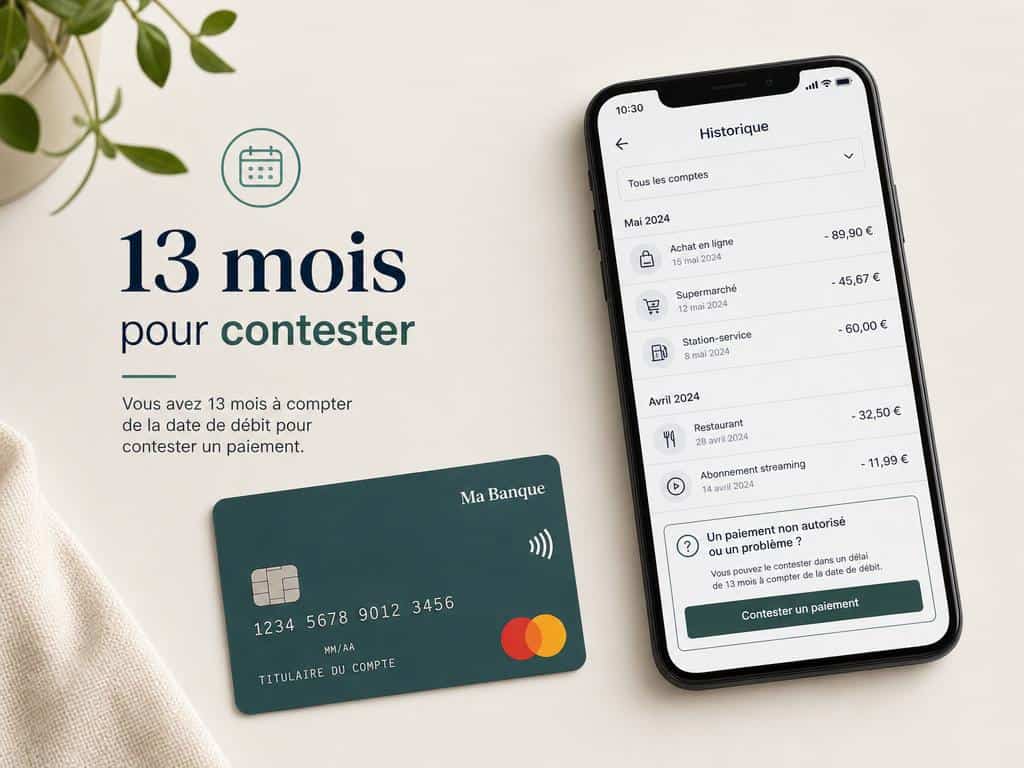
Si vous ne reconnaissez pas ce débit, la première étape est de contacter votre banque pour signaler l’opération. Vous disposez d’un délai de 13 mois maximum pour contester une opération par carte et en demander le remboursement – ce délai court à partir de la date de débit sur votre compte.
Votre banque peut bloquer les prélèvements futurs émanant de cet émetteur. Ce blocage est distinct d’une résiliation de contrat : il empêche techniquement le débit, mais si vous avez un engagement contractuel actif, l’organisme peut se retourner vers vous par d’autres voies. Réglez les deux plans séparément.
Contactez ensuite directement BNP Paribas Personal Finance ou Cetelem pour identifier le contrat associé et en demander la résiliation si vous n’êtes pas à l’origine de la souscription. En cas de suspicion de fraude – utilisation de votre carte sans votre accord – signalez l’opération à votre banque comme fraude et déposez plainte. Votre banque est alors tenue de vous rembourser sous 30 jours ouvrés.
Que faire si le montant débité ne correspond à aucun engagement connu?
Commencez par un audit de vos souscriptions actives. Passez en revue vos mails de confirmation d’achat sur les douze derniers mois – un abonnement oublié, un essai gratuit converti en offre payante, ou un paiement échelonné souscrit pour un tiers de votre foyer peuvent expliquer le débit.
Si la vérification interne ne donne rien, saisissez le médiateur bancaire. Cette démarche est gratuite, encadrée par la loi, et doit être précédée d’une réclamation écrite auprès de votre banque restée sans réponse satisfaisante sous 60 jours. Le médiateur peut forcer un remboursement si l’opération est jugée non autorisée.
Vous pouvez également signaler l’opération à la Banque de France via la plateforme Assurance Banque Épargne Info Service si vous suspectez une pratique irrégulière. Le délai de prescription pour agir en remboursement d’un paiement non autorisé est de 13 mois côté carte bancaire, mais peut aller jusqu’à 5 ans dans le cadre d’un recours civil.
Un débit non reconnu sur votre relevé n’est jamais une fatalité : les recours existent, les délais sont précis, et les organismes comme BNP Paribas Personal Finance sont soumis aux mêmes obligations légales que n’importe quel créancier. Agir vite – et par écrit – reste votre meilleur levier.